Asia Central en un orden global en transformación
China, Rusia, Estados Unidos y Europa compiten por influencia en Asia Central, mientras sus gobiernos diversifican rutas, inversiones y alianzas.
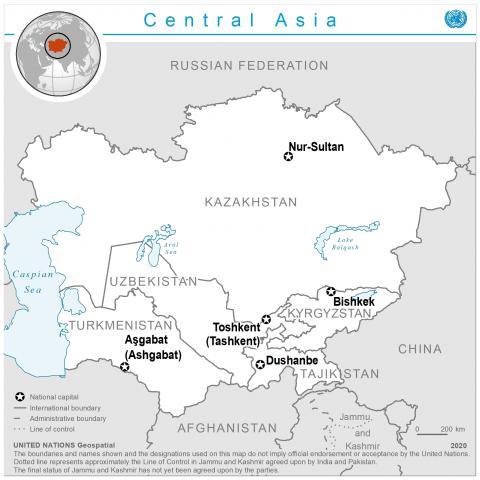
Treinta y cinco años después de la disolución de la URSS, la región de Asia Central se encuentra en el centro de disputas. China la convirtió en el punto de partida de su proyecto de conectividad más ambicioso, Rusia la sigue considerando su propio vecindario y Estados Unidos y la Unión Europea regresaron a ella en busca de minerales críticos.
Este escenario plantea, entonces, la pregunta acerca de qué lugar ocupa Asia Central en un orden global en transformación y, sobre todo, qué margen tienen sus propios gobiernos para definirlo. Kazajistán, Kirguistán, Tayikistán, Turkmenistán y Uzbekistán son cinco estados sin salida al mar, cuyas rutas comerciales dependen de sus vecinos, y esa condición geográfica atraviesa buena parte de sus decisiones. La región dejó de ser una periferia postsoviética para convertirse en un espacio disputado por múltiples socios, y sus gobiernos aprendieron a convertir esa competencia en una política de diversificación.
Dos vecinos, dos vínculos
Rusia continúa siendo el socio más conocido y arraigado. Millones de trabajadores centroasiáticos viven y trabajan en Rusia; sus remesas sostienen una parte importante de los ingresos de los hogares en Kirguistán y Tayikistán, países que además albergan bases militares rusas, y Rosatom fue seleccionada para desarrollar la primera central nuclear de Kazajistán. A ello se suma una dependencia logística, en la medida en que el crudo kazajo llega al mar Negro a través de territorio ruso. Para una región sin salida al mar, este vínculo combina la seguridad de lo conocido con el costo de depender de un único corredor.
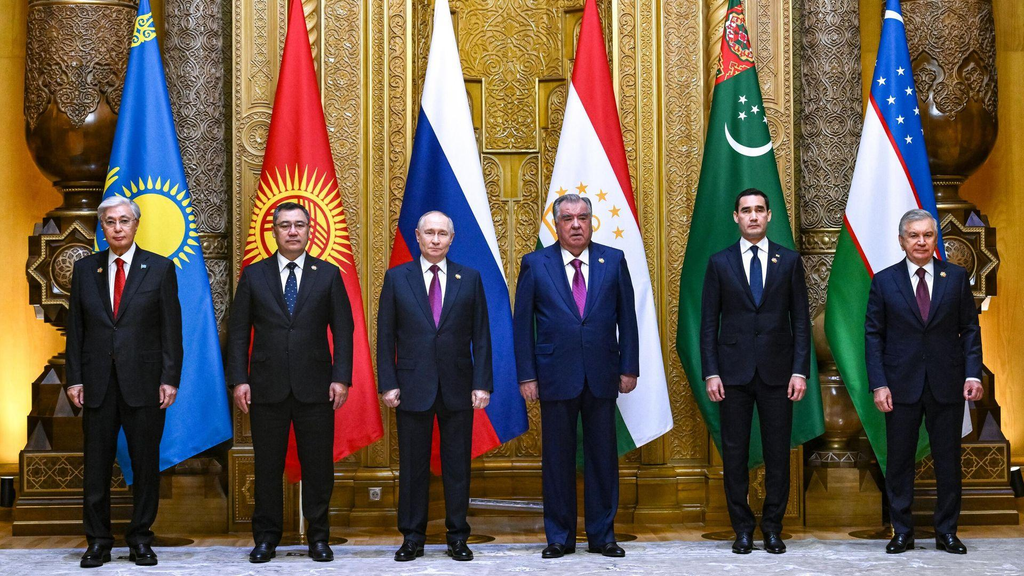
La presencia china, en cambio, comenzó por la seguridad, primero mediante los acuerdos de delimitación fronteriza de los años noventa y, luego, a través de la cooperación en el marco de los Cinco de Shanghái y la Organización de Cooperación de Shanghái (OCS). Más tarde llegaron los vínculos económicos. El comercio entre China y Asia Central creció de manera exponencial desde 2001 y, alrededor de 2010, su composición cambió, en la medida en que las exportaciones chinas comenzaron a superar de forma sistemática a las importaciones. China consolidó así su posición como proveedora de bienes manufacturados, maquinaria y tecnología, mientras que la región continuó vendiendo hidrocarburos y minerales.
En septiembre de 2013, en un discurso pronunciado en la Universidad Nazarbayev de Astaná, el presidente Xi Jinping propuso el Cinturón Económico de la Ruta de la Seda, la rama continental de lo que luego sería la Iniciativa de la Franja y la Ruta, es decir, un proyecto de infraestructura y conectividad inspirado en la antigua Ruta de la Seda. El proyecto más ambicioso de la política exterior china contemporánea fue presentado por primera vez en Asia Central, lo que confirma el rol fundamental de la región en una nueva gobernanza global.
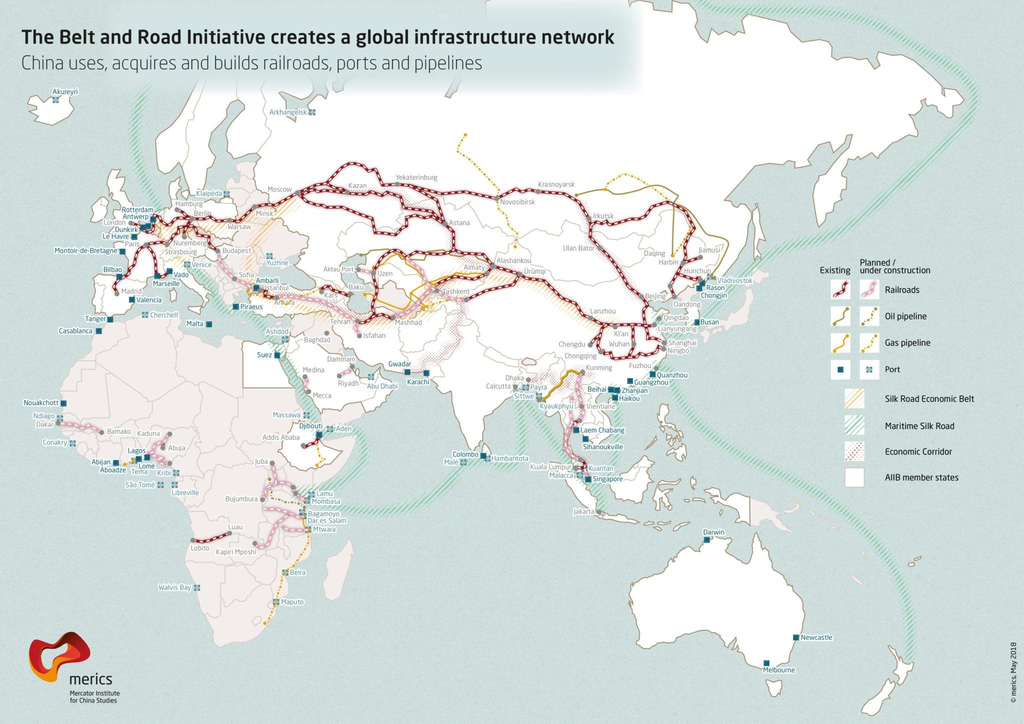
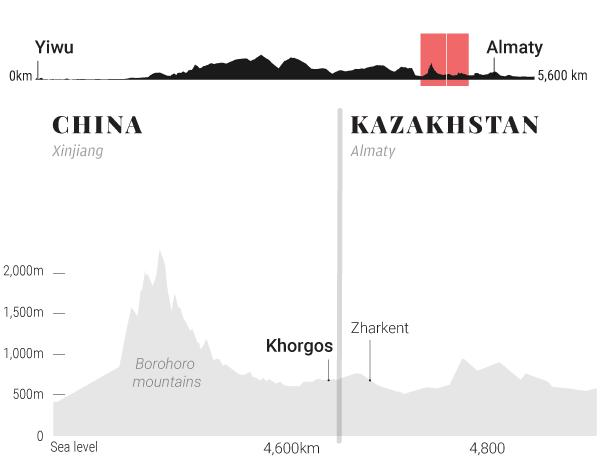
En particular, Xinjiang actuó a lo largo de este proceso como una bisagra entre la política interna de China y su proyección externa. Por ejemplo, Kashgar y Khorgos se convirtieron en puertas logísticas hacia la región y, a través de ella, hacia Europa. Al mismo tiempo, las políticas de seguridad de Beijing en Xinjiang recibieron duras críticas internacionales, lo que recuerda que la estabilidad y la conectividad promovidas a lo largo de esta frontera siguen siendo objeto de controversia.
Tres shocks simultáneos
El contexto global de 2026 modificó el valor de Asia Central para cada actor externo y lo hizo a través de tres shocks simultáneos: las consecuencias de la guerra en Ucrania para Rusia, la guerra contra Irán y el regreso de Estados Unidos y Europa a la región con una agenda más transaccional. Para los cinco centroasiáticos este escenario tiene efectos directos, porque cada uno de esos shocks afecta las rutas, los mercados o los socios de los que dependen.
El primero golpeó al socio tradicional. La guerra en Ucrania y las sanciones occidentales redujeron el margen económico de Moscú. En octubre de 2025, el propio Vladimir Putin calificó como “bastante modesta” la inversión acumulada de Rusia en la región, que estimó en algo más de 20.000 millones de dólares. Lo que emergió es una división del trabajo que ni Moscú ni Beijing acordaron formalmente, pero que ambos aprendieron a tolerar. Rusia conserva peso en materia de seguridad, migración laboral y parte del sector energético, mientras que China lidera en capital e infraestructura.
El segundo, el más disruptivo, llegó desde el sur. Desde que Estados Unidos e Israel lanzaron sus ataques contra Irán, a fines de febrero de 2026, el tránsito por el estrecho de Ormuz cayó por momentos a unos cinco buques diarios, frente a más de cien antes de la guerra, y el precio del petróleo superó los 130 dólares por barril en abril. Para Asia Central, los efectos fueron ambivalentes. Kazajistán se benefició de los precios más altos en el corto plazo. Al mismo tiempo, la ruta sur que atraviesa los puertos iraníes hacia el océano Índico se volvió poco confiable. Es decir, una de las salidas alternativas a la dependencia de Rusia quedó comprometida en el mismo momento en que el margen ruso se reducía.
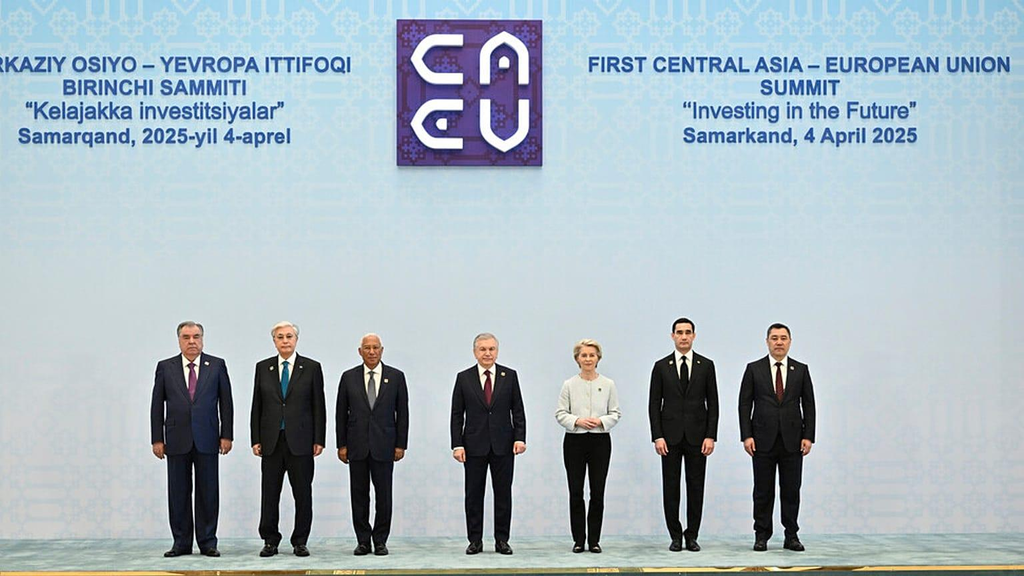
El tercer shock es más silencioso. Estados Unidos y la Unión Europea (UE) regresaron a Asia Central con una agenda centrada en los minerales críticos y la conectividad. La primera cumbre entre la UE y los cinco centroasiáticos, celebrada en Samarcanda en abril de 2025, lanzó una asociación estratégica y anunció 12.000 millones de euros en el marco del programa Global Gateway.
En noviembre de 2025, el presidente Trump recibió a los cinco líderes centroasiáticos en la Casa Blanca, donde Kazajistán anunció acuerdos comerciales por unos 17.000 millones de dólares. En esa misma cumbre, Kazajistán dio a conocer que se sumaría a los Acuerdos de Abraham, una decisión que muestra hasta qué punto Astaná está dispuesta a diversificar sus alineamientos en el mismo año en que el vecino meridional de la región estaba en guerra con Israel.
En conjunto, estos tres shocks redujeron el peso del socio tradicional, comprometieron una de las salidas alternativas y, al mismo tiempo, multiplicaron los actores interesados en la región. Para los gobiernos centroasiáticos, el resultado fue un escenario más incierto, aunque también con más opciones, y la forma en que respondieron a él puede observarse en tres planos.
Rutas hacia el este y el sur
Frente a esta coyuntura, los gobiernos centroasiáticos no eligieron un único socio, sino que buscaron multiplicar sus rutas, sus compradores y sus proveedores. El primer plano de esa estrategia es el transporte, cuyo lugar central ocupa el capital chino. Los vínculos de China con la región se apoyan hoy en una base material y estructural que creció considerablemente en la última década. De acuerdo con el Banco Euroasiático de Desarrollo, el stock de inversión extranjera directa de China en Asia Central pasó de US$19.600 millones en 2016 a US$35.900 millones en el primer semestre de 2025. Cerca del 90% de ese capital se concentra en tres países: Kazajistán (32%), Uzbekistán (30%) y Turkmenistán (27%). En cuanto a su destino, las industrias extractivas absorben el 46% del total, mientras que la manufactura y la energía representan, en conjunto, más de un tercio.
El ferrocarril que une China, Kirguistán y Uzbekistán es el ejemplo más claro en materia de transporte, proyecto cuya construcción comenzó en 2024 y que en 2026 completó el primero de los 27 túneles del tramo kirguís. Cuando los 486 kilómetros de vía estén en funcionamiento, la línea conectará Kashgar con Andiyán y abrirá una ruta meridional hacia Europa y Medio Oriente. Mientras tanto, Kazajistán construye un ferrocarril entre Bakhty y Ayagoz que creará un tercer cruce ferroviario con China. Cada uno de estos proyectos suma una salida más para una región que, hasta hace poco, dependía de un número reducido de corredores.
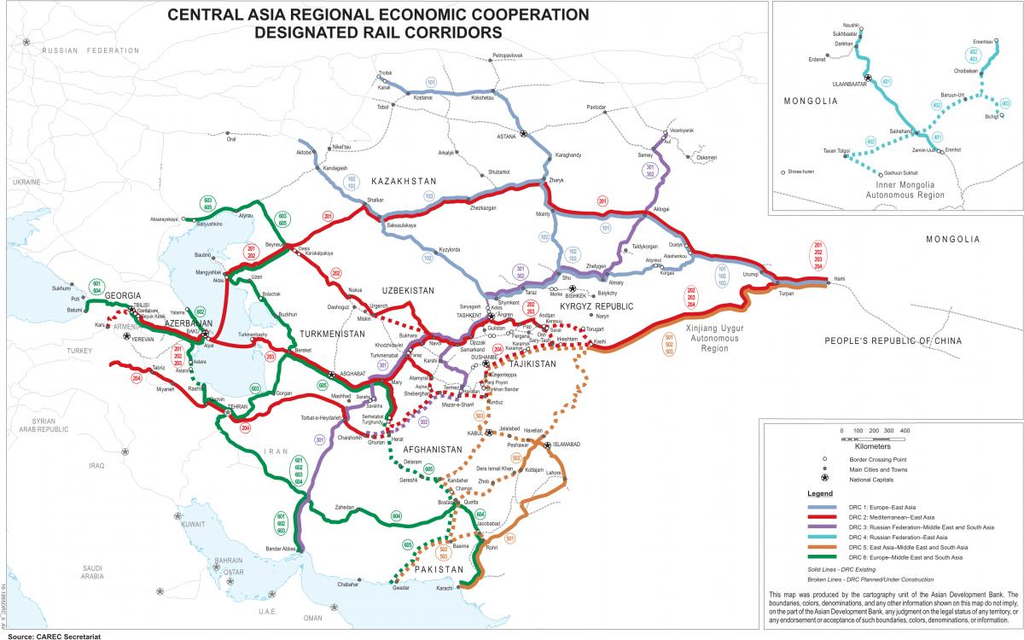
Ese crecimiento de la infraestructura acompaña al del intercambio. Según datos de la aduana china, el comercio con la región alcanzó un récord de 94.800 millones de dólares en 2024. Para los gobiernos centroasiáticos, la conectividad con China no reemplaza los vínculos con Rusia, pero reduce el costo de depender exclusivamente de ellos.
Energía sin cuellos de botella
El segundo plano es el energético. Turkmenistán continúa siendo el ancla en materia de hidrocarburos. Alrededor del 90% de sus exportaciones de gas ya se dirigen a China y, en abril de 2026, la CNPC comenzó los trabajos de la cuarta fase del yacimiento de Galkynysh, que sumará 10.000 millones de metros cúbicos de capacidad anual de procesamiento. La Línea D del sistema de gasoductos que transporta gas centroasiático hacia China es otro proyecto de envergadura, aunque todavía incompleto. En Uzbekistán, por su parte, la inversión china pasó de 2.100 a 10.700 millones de dólares en cinco años, y más de la mitad se destinó al sector eléctrico.
La guerra contra Irán reforzó esta dimensión. Para Beijing, el conflicto revalorizó a Asia Central como fuente de energía que no atraviesa ningún cuello de botella marítimo. China ingresó a la crisis con grandes reservas estratégicas; sin embargo, el cierre de Ormuz recortó su acceso al crudo iraní con descuento y encareció el gas del Golfo. En este contexto, el gas que llega desde Turkmenistán por gasoducto adquiere un significado estratégico que excede el cálculo comercial, y lo mismo ocurre con la Línea D, demorada desde hace más de una década. El inicio de la cuarta fase de Galkynysh en abril de 2026, en pleno auge de la crisis, puede leerse en esta clave. Así, el mismo shock que cerró una ruta para Asia Central aumentó el valor de la región para su vecino oriental. La dimensión marítima de esta estrategia también forma parte de la proyección internacional de China.
Minerales y nuevas energías
El tercer plano es el de los minerales críticos y las nuevas energías, donde el regreso de Estados Unidos y la UE amplió el abanico de socios. Esta competencia por los minerales, cuyo procesamiento China controla en gran medida, abre una ventana para que la región negocie mejores condiciones, siempre que no reproduzca un modelo extractivo en el que las materias primas salen de la región y el valor se agrega en otra parte.
La misma lógica de equilibrio se observa en el terreno nuclear. Kazajistán eligió a la rusa Rosatom para su primera central nuclear y a la china CNNC como principal socia para la segunda, mientras proyecta una tercera, lo que muestra la preferencia de Astaná por equilibrar a sus socios en lugar de elegir entre ellos. En este sentido, pocas veces la región fue tan cortejada. Cada proyecto chino compite hoy con alternativas rusas, occidentales, turcas o del Golfo, y los gobiernos centroasiáticos aprendieron a volcar esa competencia a su favor.
Un orden en construcción
A treinta y cinco años de su independencia, la posición de Asia Central se apoya simultáneamente en varios campos, desde las fronteras acordadas en la década de 1990 y la OCS hasta los corredores de la Iniciativa de la Franja y la Ruta, una creciente red de tratados y la competencia entre socios que buscan su energía, sus minerales y sus rutas. Ninguno de esos campos explica por sí solo el lugar de la región y, en conjunto, tampoco configuran un bloque cerrado.
Esa diversidad de campos no elimina la asimetría. La interdependencia entre China y sus socios de Asia Central todavía no es igual para ambos, como lo evidencian la creciente exposición de Kirguistán a la deuda china y la dependencia de Turkmenistán respecto de un único comprador. Esta característica puede generar vulnerabilidades si los gobiernos no la identifican y la abordan adecuadamente.
Por otro lado, la competencia entre socios no beneficia a todos por igual. China se beneficia de esta situación porque ofrece lo que otros difícilmente pueden igualar: continuidad, capital y proximidad geográfica. Al mismo tiempo, la división del trabajo con Rusia impide que cualquiera de los dos socios monopolice la relación, pero depende de que Moscú acepte un rol económico decreciente en un espacio que todavía considera su propio vecindario. Es decir, el margen de maniobra de la región descansa sobre equilibrios que no controla por completo.
En este sentido, el orden regional que se configura en Asia Central está en construcción, y nuevos acontecimientos podrían reforzarlo o erosionarlo. Su durabilidad dependerá menos del volumen de la inversión externa que de que los gobiernos y las sociedades de la región sigan percibiendo sus beneficios como compartidos, y de que la creciente asimetría entre China y sus vecinos se gestione mediante la consulta antes que mediante la presión. Durante las primeras décadas de su independencia, el desafío de Asia Central fue salir de su encierro geográfico.
Hoy, con más socios que nunca, enfrenta una pregunta más amplia: ¿en qué medida podrán los propios Estados centroasiáticos fijar los términos de la cooperación en el corazón de Eurasia?